
 KATA 2027 – Az egyszerű adózás vége? A társadalmi egyeztetésre bocsátott törvényjavaslat
A Pénzügyminisztérium 2026. október 6-án társadalmi egyeztetésre bocsátotta a kisadózó egyéni vállalkozók tételes adójáról szóló törvényjavaslatot, amelynek rendelkezései a tervek szerint 2027. január 1-jén lépnének hatályba.
A javaslat több szempontból is jelentős változásokat hozna. Ismét lehetővé tenné, hogy a kisadózók kifizetőktől, így gazdasági társaságoktól is bevételt szerezzenek, visszahozná a nem főfoglalkozású kisadózók adózását, és az éves bevételi értékhatárt 22 millió forintra emelné.
Ugyanakkor az új rendszer lényegesen bonyolultabb lenne, mint a KATA korábbi két változata, vagyis a KATA v1 és a KATA v2. Miközben a kisadózás eredeti vonzerejét éppen az egyszerű, könnyen átlátható szabályozás jelentette, a mostani tervezet számos kivételt, korlátozást, külön számítási szabályt és az adóalanyiság megszűnését eredményező körülményt tartalmaz.
A kifizetőktől történő bevételszerzés újbóli lehetővé tétele például több olyan korlátozással is együtt járna, amelyek alkalmazása a nem adózással foglalkozóknak a gyakorlatban korántsem lenne egyszerű. A vállalkozóknak figyelniük kellene arra, hogy kitől szereznek bevételt, milyen kapcsolatban állnak vagy álltak korábban a megrendelőikkel, illetve az egyes megrendelőktől származó bevételek milyen arányt képviselnek az összes bevételükön belül. Ráadásul a szabályok megkerülését a törvényjavaslat a közvetítő vállalkozásokon keresztül történő teljesítések esetében is igyekezne kizárni.
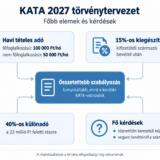
Jelentősen összetettebbé válna az adófizetési kötelezettség megállapítása is. A tervezet alapján ui. a kisadózókat az eddig is ismert havi tételes adó és az éves bevételi értékhatár túllépése esetén fizetendő 40%-os különadó mellett egy új, 15%-os kiegészítő adó is terhelhetné. Ez különösen akkor tehetné bonyolulttá az adófizetési kötelezettség meghatározását, ha a vállalkozó bevétele meghaladná az éves 22 millió forintos értékhatárt, és a háromféle adó szabályait együttesen kellene alkalmaznia. Ráadásul a törvényjavaslat e tekintetben nem is teljesen egyértelmű, mivel nem határozza meg pontosan, hogyan kell kiszámítani a 15%-os kiegészítő adó alapját, ha a vállalkozó kifizetőktől és magánszemélyektől egyaránt szerez bevételt, és az összes bevétele meghaladja a 22 millió forintos értékhatárt.
Mindezek alapján az új KATA már korántsem csupán egy havi tételes adó megfizetéséből és az éves bevételi értékhatár figyelemmel kíséréséből állna. A vállalkozóknak a bevételeiket több szempont szerint kellene nyilvántartaniuk, és egyes esetekben összetett számításokat kellene elvégezniük a fizetendő adó meghatározásához.
Az alábbiakban a törvényjavaslatnak elsősorban azokat a rendelkezéseit mutatom be, amelyek értelmezése és gyakorlati alkalmazása várhatóan a legtöbb nehézséget okozhatja. Külön foglalkozom a munkáltatóktól és a meghatározó megrendelőktől származó bevételek korlátozásával, a közvetítőkön keresztül történő teljesítésekkel, a havi tételes adó összegének meghatározásával, valamint a 15%-os kiegészítő adó és a 40%-os különadó együttes alkalmazásával.
A szabályok megértését konkrét példák és részletes számítások segítik.
Fontos hangsúlyozni, hogy a bemutatott rendelkezések jelenleg még csak a törvénytervezetben szerepelnek. A végleges jogszabály az elfogadásig változhat.
1. Nem lehetne közvetítők bevonásával megkerülni a KATA korlátozásait
A törvénytervezet 5. § (1) bekezdés f)–g) pontjai és (2) bekezdése
A tervezet egyik legfontosabb változása, hogy a kisadózók ismét szerezhetnének bevételt kifizetőktől. Ez azonban nem jelentené azt, hogy bármilyen megrendelői kapcsolat korlátozás nélkül megengedett lenne.
A javaslat két lényeges korlátot is tartalmaz.
Az egyik a munkáltatóhoz kapcsolódó bevételeket érinti. A kisadózó adóalanyisága megszűnne, ha a munkáltatójától, illetve a munkaviszony megszűnését követő 24 hónapon belül a volt munkáltatójától, továbbá a meghatározott kapcsolódó vállalkozásoktól szerezne bevételt.
A másik korlátozás az egyetlen megrendelőtől való függőséget kívánja mérsékelni. Ha a kisadózó éves bevételének legalább 50%-a ugyanattól a kifizetőtől vagy annak kapcsolt vállalkozásaitól származna, az adóalanyisága az adóév utolsó napjával megszűnne.
A tervezet azonban nem áll meg ezeknél a tilalmaknál.
Külön szabály gondoskodik arról is, hogy a korlátozásokat ne lehessen egy közvetítő vállalkozás bevonásával megkerülni.
A rendelkezés lényege, hogy nem feltétlenül az számítana, kitől érkezik a pénz, hanem az is, hogy a vállalkozó ténylegesen kinek teljesít. Ebből a tervezett rendelkezésből álláspontom szerint meglehetősen sok jogvita lehet majd. Ennek elkerülése érdekében benyújtottam a javaslatra egy észrevételt.
Ha például a kisadózó egy közvetítőnek számlázna, de a szolgáltatást valójában a volt munkáltatója részére nyújtaná, akkor a bevételt a törvény alkalmazásában úgy kellene kezelni, mintha közvetlenül a volt munkáltatótól szerezte volna meg.
Ugyanez az elv érvényesülne az 50%-os megrendelői korlát vizsgálatánál is.
Példák
- Példa: A volt munkáltatói tiltás kijátszásának megakadályozása
- Szituáció: Kovács Péter korábban az Alpha Kft.-nél dolgozott IT fejlesztőként, de felmondott. A törvény szerint a volt munkáltatójától (24 hónapon belül) nem szerezhetne KATA-s bevételt.
- Kijátszási kísérlet: Péter megegyezik egy másik céggel (Beta Kft.), hogy a Beta Kft.-nek számláz IT tanácsadásról, a Beta Kft. pedig továbbértékesíti a munkáját az Alpha Kft.-nek (Péter volt munkáltatójának).
- A 5. § (2) következménye: Mivel Péter a feladatot ténylegesen a volt munkáltatója (Alpha Kft.) részére teljesíti, a Beta Kft.-től kapott pénzt a törvény az Alpha Kft.-től származó bevételnek tekinteti. Ennek következtében Péter KATA-ja a bevétel megszerzését megelőző nappal azonnal megszűnik.
- Példa: Az 50%-os ügyfélkorlát kijátszásának megakadályozása
- Szituáció: Szabó Anna KATA-s grafikus, akinek az éves bevétele 10 millió Ft. Egyetlen nagy megbízónak (Gamma Kft.) dolgozik. Tudja, hogy ha az összes bevétele a Gamma Kft.-től származna (ami 100%, így meghaladná az 50%-ot), az adóév utolsó napjával megszűnne a KATA-ja.
- Kijátszási kísérlet: Anna 4,9 millió Ft-ot közvetlenül a Gamma Kft.-nek számláz ki, a fennmaradó 5,1 millió Ft-ot pedig egy közvetítő ügynökségnek számlázza, amely mögött valójában szintén a Gamma Kft. projektjei állnak.
- A 5. § (2) következménye: Mivel Anna a munkát ténylegesen a Gamma Kft. részére teljesítette, a közvetítőn keresztül kapott 5,1 millió Ft is a Gamma Kft.-től származó bevételnek minősül. Így Anna teljes éves bevétele (100%-a) a Gamma Kft.-hez köthető, ami eléri az 50%-os korlátot, ezért az adóév utolsó napjával megszűnik a KATA adóalanyisága.
2. Hogyan kellene kiszámítani a kifizetőktől származó bevételek utáni 15%-os kiegészítő adót?
A törvénytervezet 8. § (1)–(2) bekezdése
A 2027-től tervezett rendszer egyik legjelentősebb újítása, hogy a kisadózók (hasonlóan a KATA v1-hez) ismét számlázhatnának kifizetőknek, például gazdasági társaságoknak.
Ez azonban külön adófizetési kötelezettséggel járhatna.
A javaslat ugyanis a kifizetőktől megszerzett bevételek után 15%-os kiegészítő adót vezetne be.
A szabály sajátossága, hogy a kisadózónak nem kellene a 15%-os adót teljes egészében a havi tételes adón felül megfizetnie. Az adóévben fizetendő tételes adó ugyanis beszámítana a kiegészítő adó összegébe.
A számítás ezért két lépésből állna.
Először meg kellene határozni a kifizetőktől megszerzett, kiegészítő adó alapjába tartozó bevételek 15%-át. Ebből az összegből le lehetne vonni az adóévben fizetendő tételes adó összegét.
Ha a különbözet pozitív, akkor azt kiegészítő adóként meg kellene fizetni. Ha a tételes adó összege eléri vagy meghaladja a számított 15%-os adót, akkor további adófizetési kötelezettség nem keletkezne.
A magánszemélyektől származó, nem kifizetői bevételeket a kiegészítő adó nem terhelné.
Ez azt jelenti, hogy azonos éves összbevétel mellett két kisadózó adóterhe eltérő lehetne attól függően, hogy bevételük milyen arányban származik magánszemélyektől, illetve kifizetőktől.
Példák (2027-es adóévvel számolva)
- Példa: Amikor NEM kellene kiegészítő adót fizetni
- Adatok: Kovács Péter főfoglalkozású kisadózó (havi 100 000 Ft tételes adóval 12 hónapra = 1 200 000 Ft tételes adó).
- Bevétel: 2027-ben a kifizetőktől (cégektől) származó bevétele 6 000 000 Ft (emellett magánszemélyektől is volt bevétele).
- Számítás:
- Céges bevétel 15%-a: 6 000 000 Ft × 15% = 900 000 Ft.
- Ezt összehasonlítjuk az éves tételes adóval (1 200 000 Ft).
- Eredmény: Mivel a 900 000 Ft nem haladja meg az 1 200 000 Ft-os tételes adót, Péternek 0 Ft kiegészítő adót kell fizetnie. A havi tételes adója teljesen lefedte a cégi bevételei adóvonzatát.
- Példa: Amikor KELLENE kiegészítő adót fizetni
- Adatok: Szabó Anna főfoglalkozású kisadózó (12 hónapra összesen 1 200 000 Ft tételes adó).
- Bevétel: 2027-ben a kifizetőktől (cégektől) származó bevétele 14 000 000 Ft.
- Számítás:
- Céges bevétel 15%-a: 14 000 000 Ft × 15% = 2 100 000 Ft.
- Ez meghaladja az 1 200 000 Ft-os tételes adót.
- Eredmény: Anna a különbözetet köteles megfizetni:
2 100 000 Ft − 1 200 000 Ft = 900 000 Ft.
Ezt a 900 000 Ft kiegészítő adót az adóévet követő év február 25-éig kell bevallania és megfizetnie.
- Példa: Nem főfoglalkozású kisadózó esetén
- Adatok: Nagy Gábor nem főfoglalkozású kisadózó (diák vagy heti 36 órás munkaviszony melletti egyéni vállalkozó, havi 50 000 Ft tételes adóval 12 hónapra = 600 000 Ft).
- Bevétel: 2027-ben a kifizetőktől származó bevétele 8 000 000 Ft.
- Számítás:
- Céges bevétel 15%-a: 8 000 000 Ft × 15% = 1 200 000 Ft.
- Levonva a megfizetett 600 000 Ft tételes adót: 1 200 000 Ft − 600 000 Ft = 600 000 Ft.
- Eredmény: Gábornak 600 000 Ft kiegészítő adót kell fizetnie az év végén.
3. Hogyan kellene együttesen kiszámítani a 15%-os kiegészítő adót és a 40%-os különadót?
A törvénytervezet 8. § (5) bekezdése és a bevételi értékhatárhoz kapcsolódó szabályok
A korábbiaknál lényegesen összetettebbé válhatna az adófizetési kötelezettség meghatározása akkor, ha a kisadózó nemcsak kifizetőktől szerez bevételt, hanem az éves 22 millió forintos bevételi értékhatárt is meghaladja.
Ebben az esetben ugyanis két különböző adókötelezettséget kellene egymással összefüggésben vizsgálni.
Az éves bevételi értékhatárt meghaladó bevételrész után 40%-os különadót kellene fizetni.
A tervezet szerint ugyanakkor a 22 millió forintos értékhatár feletti bevételrészre már nem vonatkozna a kifizetőktől származó bevételek utáni 15%-os kiegészítő adó.
Ezért a kiegészítő adó kiszámításakor figyelembe kellene venni, hogy a kifizetőktől származó bevétel mekkora része tartozik a 22 millió forintos bevételi kereten belülre.
Az adókötelezettség meghatározása tehát nem merülne ki abban, hogy a kisadózó a 22 millió forint feletti bevétel-részre kiszámítja a 40%-os különadót. A kifizetői bevételek után esetlegesen fizetendő kiegészítő adó összegét is meg kellene határoznia.
Az alábbi összetett példa azt mutatja be, hogyan alakulhatna a fizetendő adó, ha a kisadózó egyidejűleg mindkét adófizetési kötelezettséggel érintett.
A példa alapadatai (2027-es adóév)
- Adózó: Kovács Péter főfoglalkozású kisadózó.
- Tételes adó: Egész évben fizetett, havonta 100 000 Ft → 1 200 000 Ft tételes adó az év során.
- Összes éves bevétel: 25 000 000 Ft (azaz 3 millió Ft-tal meghaladja a 22 millió Ft-os keretösszeget). Itt van egy megjegyzésem: a 8. § (5) bekezdése nem mondja ki kifejezetten, hogy a teljes kerettúllépést a kifizetői bevételből kell levonni. A megoldásban viszont ezt feltételezem. Ennek tisztázása is szükséges a társadalmi egyeztetés során!
- A bevétel megoszlása:
- Magánszemélyektől származó bevétel: 10 000 000 Ft
- Cégektől (kifizetőktől) származó bevétel: 15 000 000 Ft (egy cégtől származó bevétel sem haladja meg a 10 000 000 Ft-ot)
Az adók kiszámítása lépésről lépésre
- Lépés: A 40%-os különadó kiszámítása (22 millió Ft feletti rész)
- A törvény értelmében az éves 22 millió Ft-os keretösszeget meghaladó bevételrész után 40%-os különadót kell fizetni.
- Keret feletti rész: 25 000 000 Ft − 22 000 000 Ft = 3 000 000 Ft
- Fizetendő különadó: 3 000 000 Ft × 40% = 1 200 000 Ft
- Lépés: A 15%-os kiegészítő adó kiszámítása (céges bevételek után)
- Fontos törvényi szabály (8. § (5) bekezdés): A 22 millió Ft-ot meghaladó bevételrész után kiegészítő adót nem kell fizetni, mert arra már a 40%-os különadó vonatkozik. Így a kiegészítő adó alapjába kizárólag a kereten belüli céges bevétel számít bele.
- A kereten belüli céges bevétel meghatározása:
- A 25 millió Ft-os összegből 10 millió Ft magánszemélyektől származott.
- A 22 millió Ft-os keretből a magánszemélyes bevételek levonása után fennmaradó keret:
22 000 000 Ft − 10 000 000 Ft = 12 000 000 Ft.
-
- Tehát a 15 millió Ft-os céges bevételből 12 000 000 Ft esik a 22 milliós kereten belülre (a fennmaradó 3 millió Ft céges bevétel már a keret feletti részre esik, amit az 1. lépésben 40%-kal megadóztattunk).
- A kiegészítő adó kiszámítása:
- A kereten belüli céges bevétel 15%-a: 12 000 000 Ft × 15% = 1 800 000 Ft.
- Ebből levonható az év során megfizetett tételes adó (1 200 000 Ft).
- Fizetendő kiegészítő adó: 1 800 000 Ft − 1 200 000 Ft = 600 000 Ft.
Összegzés: Péter teljes adófizetési kötelezettsége az évre
- Év közben havonta megfizetett tételes adó: 1 200 000 Ft (12 × 100 000 Ft)
- Év végén (február 25-éig) fizetendő különadó (40%): 1 200 000 Ft
- Év végén (február 25-éig) fizetendő kiegészítő adó (15%): 600 000 Ft
Összes adóteher: 1 200 000 + 1 200 000 + 600 000 = 3 000 000 Ft (ami a 25 millió Ft-os teljes bevétel 12%-os átlagos adóterhét jelenti).
Összegzés
A társadalmi egyeztetésre bocsátott törvényjavaslat több olyan változást is tartalmaz, amely a korábbi szabályozáshoz képest (KATA v2) szélesebb vállalkozói kör számára tenné elérhetővé a KATA szerinti adózást.
Kétségtelenül jelentős változás lenne a kifizetőknek történő számlázás újbóli lehetősége, a nem főfoglalkozású kisadózói jogállás visszaállítása és az éves bevételi értékhatár (a 2027-es áfa alanyi mentességhez történő igazítással) emelése.
Ezeket az előnyöket azonban az új rendszer összetettségével együtt kell értékelni.
A KATA eredeti változatának egyik legnagyobb előnye éppen az volt, hogy az adófizetési kötelezettség viszonylag egyszerűen megállapítható volt. A vállalkozónak jellemzően elegendő volt a tételes adó megfizetéséről és a bevételi értékhatár figyelemmel kíséréséről gondoskodnia.
A mostani tervezet alapján a kisadózó vállalkozások tételes adója (KATA) annyi új szabállyal, kivétellel és számítási kötelezettséggel bővülne, hogy a harmadik változatot akár KATALIN-nak is nevezhetném. 😅 Az elnevezés talán jobban érzékelteti, milyen messzire került az új szabályozás az eredeti KATA egyszerűségétől.
A vállalkozónak vizsgálnia kellene, hogy milyen jogállásban végzi a tevékenységét, mely megrendelőktől szerezhet bevételt, mekkora az egyes kifizetőktől származó bevételek nagysága, valamint keletkezik-e a tételes adón túl kiegészítő adó- vagy különadó-fizetési kötelezettsége.
Mindezek alapján a tervezet a választhatóság és a bevételszerzési lehetőségek terén előrelépést jelenthet, az egyszerűség tekintetében azonban egyértelmű visszalépésnek tűnik.
Kérdés, hogy a társadalmi egyeztetés során sikerül-e a szabályokat egyszerűsíteni úgy, hogy közben az új rendszer céljai is teljesüljenek.
Hiszen a KATA valódi értékét nem kizárólag a kedvező adóteher, hanem az egyszerű és kiszámítható alkalmazhatóság is jelentette.
A cikk a 2026. október 6-án társadalmi egyeztetésre bocsátott törvénytervezet alapján készült. A bemutatott szabályok nem hatályos rendelkezések; a végleges törvény elfogadásáig változhatnak.
2026.10.08
